
Quando Warren Buffett vende, il mercato osserva. Quando vende completamente un investimento che ha conservato per diciassette anni e che nel frattempo ha moltiplicato il proprio valore per oltre venti volte, forse vale la pena osservare ancora più attentamente.
Nel 2008 Berkshire Hathaway investì circa 230 milioni di dollari in BYD, acquistando una partecipazione vicina al 10% del produttore cinese. Fu una delle intuizioni più fortunate della lunga storia finanziaria dell’investitore americano. BYD, allora ancora poco conosciuta fuori dalla Cina, sarebbe diventata uno dei protagonisti mondiali della mobilità elettrica.
Poi qualcosa è cambiato, dal 2022 Berkshire ha progressivamente iniziato a vendere. Non in una volta sola, non con una fuga improvvisa, ma attraverso una lunga riduzione della partecipazione fino ad arrivare, nel marzo 2025, ad azzerarla completamente. Buffett non ha spiegato pubblicamente che quella decisione fosse determinata da una previsione negativa su BYD e sarebbe quindi scorretto attribuirgli parole che non ha pronunciato. Dopo un investimento cresciuto più di venti volte, realizzare il guadagno può essere semplicemente una straordinaria operazione finanziaria.
Eppure una domanda rimane, perché uno degli investitori più pazienti del mondo ha deciso di scendere proprio mentre l’automobile cinese iniziava a conquistare il mondo? Forse la risposta non riguarda soltanto BYD. L’industria automobilistica cinese vive oggi una situazione apparentemente contraddittoria, da una parte produce, esporta e conquista quote di mercato internazionali a una velocità che l’industria automobilistica mondiale non vedeva da decenni. Dall’altra combatte in patria una durissima guerra dei prezzi, presenta un’enorme capacità produttiva inutilizzata e vede decine di marchi contendersi un mercato che difficilmente potrà garantire a tutti redditività e sopravvivenza.
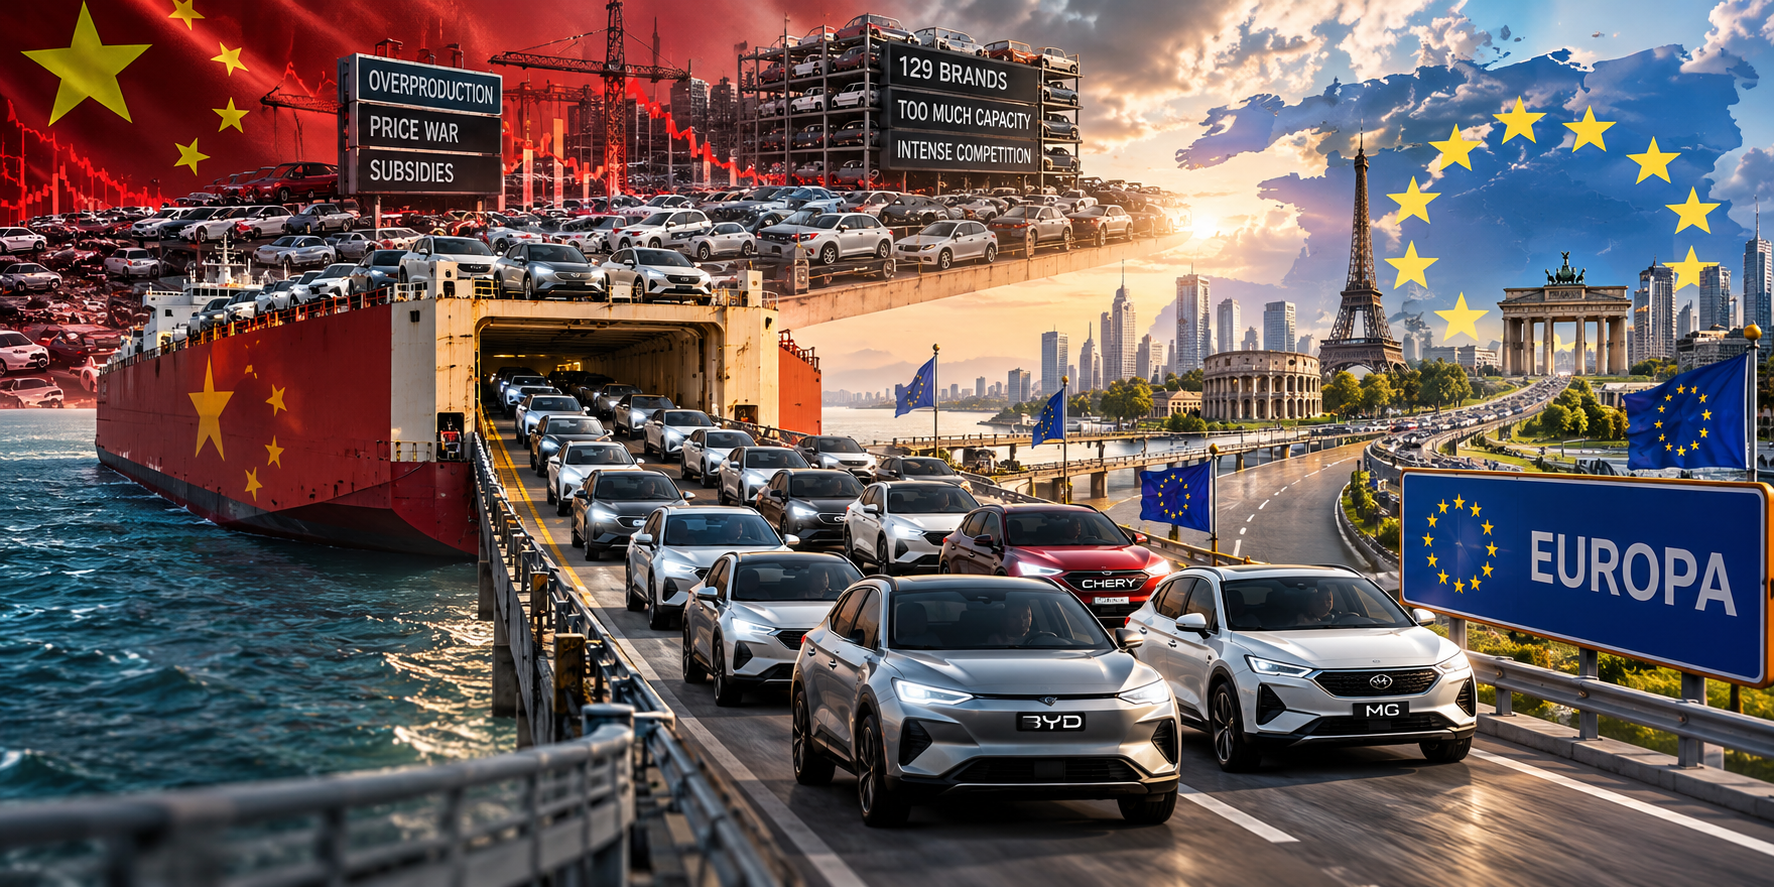
Nel 2024 in Cina operavano 129 marchi di veicoli elettrici e ibridi plug-in. Secondo un’analisi di AlixPartners pubblicata nel 2025, soltanto 15 avrebbero avuto le caratteristiche per raggiungere una sostenibilità finanziaria entro il 2030. Non significa necessariamente che gli altri 114 falliranno, alcuni scompariranno, altri potranno essere incorporati, altri ancora sostenuti o ristrutturati. Significa però qualcosa di altrettanto importante ovvero che la fase dell’espansione indiscriminata sembra avviarsi verso una gigantesca selezione industriale. Per anni Pechino ha favorito lo sviluppo dell’automobile elettrica attraverso incentivi, credito, politiche industriali e investimenti locali. Il risultato tecnologico è difficilmente contestabile: la Cina ha costruito una filiera delle batterie e dell’auto elettrica capace di competere, e spesso di anticipare, quella occidentale.Ma ha costruito anche capacità produttiva in eccesso. Quando le fabbriche possono produrre molto più di quanto il mercato interno riesca ad assorbire, le strade possibili sono soltanto tre: rallentare la produzione, ridurre i prezzi oppure cercare nuovi mercati. La Cina sta facendo soprattutto le ultime due cose e cosi l’Europa diventa la valvola di sfogo, ed è qui che il problema cinese diventa un problema europeo.
Nel 2025 l’Unione europea ha importato dalla Cina oltre un milione di automobili, per un valore di circa 13,7 miliardi di euro. Le vetture prodotte in Cina rappresentavano già il 7% delle vendite complessive europee e addirittura il 20% del mercato delle auto elettriche a batteria. Nei primi mesi del 2026 la pressione è ulteriormente aumentata, i marchi cinesi hanno raggiunto circa il 9% delle vendite automobilistiche dell’Unione europea nel primo semestre, mentre alcune analisi stimano che possano arrivare intorno al 16% del mercato europeo entro il 2030. Sono percentuali che, considerate isolate, potrebbero non impressionare, ma ciò che deve interessare è la velocità con cui stanno cambiando.
Per decenni il mercato automobilistico europeo è stato uno dei territori industriali più difficili da conquistare, oggi marchi che fino a pochi anni fa il consumatore europeo nemmeno conosceva stanno entrando nelle classifiche di vendita. BYD, MG, Chery e altri costruttori non stanno più semplicemente esportando automobili dalla Cina, stanno costruendo reti commerciali, investendo in stabilimenti europei, adattando la gamma alle preferenze locali e occupando rapidamente gli spazi lasciati scoperti dalla trasformazione dell’industria europea. Qui sarebbe troppo facile liquidare il fenomeno dicendo che “i cinesi vendono sottocosto”, il problema per l’industria europea è più serio.
Le automobili cinesi possono costare meno perché, in molti casi, costano realmente meno da produrre infatti un’analisi di Rhodium Group ha stimato per BYD un vantaggio industriale di circa 4.700 dollari per vettura rispetto a Tesla. I sussidi pubblici esistono e hanno avuto un ruolo importante nello sviluppo dell’industria cinese, tanto che l’Unione europea ha introdotto dazi compensativi sulle vetture elettriche prodotte in Cina ma spiegano soltanto una parte del divario.
BYD produce internamente una quota enorme dei componenti della propria automobile. Batterie, elettronica e numerosi elementi della catena produttiva vengono controllati direttamente dal gruppo. La maggiore integrazione verticale riduce i margini riconosciuti ai fornitori. Le enormi quantità prodotte consentono di distribuire ricerca e sviluppo su milioni di vetture. Il costo del personale tecnico e della ricerca in Cina rimane inferiore a quello europeo. A tutto ciò si aggiunge una gestione del capitale circolante estremamente aggressiva, con tempi di pagamento ai fornitori storicamente molto più lunghi rispetto a quelli utilizzati dai costruttori occidentali. In altre parole, il prezzo basso non è soltanto una strategia commerciale. È anche il risultato di una struttura industriale differenteed è probabilmente questo l’aspetto che dovrebbe preoccupare maggiormente l’Europa.
La concorrenza interna cinese ha però raggiunto livelli tali da comprimere pesantemente i margini, quando decine di produttori possiedono capacità produttiva inutilizzata, abbassare i prezzi diventa il modo più immediato per continuare a far lavorare gli stabilimenti ma ogni riduzione genera la risposta del concorrente. Nasce così una spirale nella quale aumentano le automobili prodotte e vendute mentre diminuisce il margine ottenuto su ciascuna vettura. È una dinamica che qualsiasi imprenditore conosce: fatturato e creazione di valore non sono necessariamente la stessa cosae quando il mercato domestico non riesce più ad assorbire tutta quella capacità produttiva, l’eccesso cerca inevitabilmente altri mercati Europa compresa. Qui i produttori cinesi dispongono peraltro di margini commerciali maggiori rispetto alla Cina, questo consente loro di utilizzare sconti e politiche promozionali senza necessariamente vendere in perdita. La distinzione è fondamentale perché non siamo necessariamente davanti a prodotti “svenduti”. Siamo davanti a produttori che, grazie a costi inferiori e prezzi domestici estremamente compressi, possiedono uno spazio di manovra commerciale che molti concorrenti europei semplicemente non hanno. I numeri europei raccontano una trasformazione rapidissima, nei primi otto mesi del 2026 le immatricolazioni nell’Unione europea sono cresciute complessivamente del 5,3%. Quindi non è vero che gli europei abbiano semplicemente smesso di acquistare automobili ma stanno acquistando automobili diverse. Le vetture elettriche a batteria sono salite al 21,7% del mercato europeo, contro il 15,8% dell’anno precedente mentre le ibride hanno raggiunto il 36,6% e le plug-in il 10%. Contemporaneamente benzina e diesel insieme sono precipitati dal 37,5% al 29% del mercato. È probabilmente qui che si trova una parte importante della difficoltà dell’industria automobilistica europea. Per decenni i costruttori del continente hanno perfezionato motori termici, cambi, piattaforme e catene di fornitura sulle quali possedevano un enorme vantaggio competitivo, la transizione elettrica ha in parte azzerato quel vantaggio. La batteria è diventata una componente centrale del valore dell’automobile e proprio nella filiera delle batterie la Cina ha costruito negli ultimi anni una posizione dominante.
L’Europa sta quindi combattendo contemporaneamente due battaglie, deve trasformare la propria industria e, mentre lo fa, deve competere con aziende che quella trasformazione l’hanno iniziata prima e con costi inferiori. Dal 2024 l’Unione europea applica dazi compensativi alle automobili elettriche prodotte in Cina, per BYD il dazio aggiuntivo è del 17%, per Geely del 18,8% e per SAIC arriva al 35,3%, ma anche qui il mercato ha trovato rapidamente una risposta. I dazi aggiuntivi riguardano le vetture elettriche a batteria, mentre le ibride plug-in non sono sottoposte allo stesso trattamento, i produttori cinesi hanno quindi ampliato proprio l’offerta di vetture ibride e soprattutto stanno iniziando a produrre in Europa. Dal 2023 i gruppi cinesi hanno annunciato una decina di impianti produttivi europei che, secondo alcune stime, potrebbero superare complessivamente il milione di automobili di capacità entro il 2033. È la stessa storia che l’Europa conobbe decenni fa con i produttori giapponesi, quando aumentano le barriere all’importazione, il capitale non necessariamente rinuncia al mercato. Sposta la fabbrica dall’altra parte della barriera.
Ed eccoci al paradosso.
Se davvero nei prossimi anni l’industria automobilistica cinese dovesse attraversare una durissima selezione, non è affatto detto che questa rappresenti una buona notizia per Volkswagen, Stellantis, Renault e gli altri produttori europei. Potrebbe accadere esattamente il contrario.
Da un mercato popolato da oltre cento marchi potrebbero emergere pochi grandi gruppi molto più efficienti, finanziariamente solidi, tecnologicamente avanzati e ormai internazionalizzati. La crisi eliminerebbe gli operatori più deboli lasciando spazio ai più forti ed è difficile immaginare che tra questi non possa esserci BYD.
Per questo l’uscita di Warren Buffett non deve essere letta come la prova che il gigante cinese stia per crollare.
Può invece diventare il punto dal quale iniziare a farsi una domanda molto più interessante. Buffett ha investito quando quasi nessuno in Occidente conosceva BYD e ha venduto dopo che quella società era diventata uno dei maggiori produttori automobilistici del pianeta. Forse ha semplicemente chiuso, con un enorme guadagno, uno degli investimenti più riusciti della sua carriera oppure ha ritenuto che, dopo una crescita straordinaria, il rapporto tra opportunità e rischio fosse profondamente cambiato.
Non possiamo saperlo. Quello che invece sappiamo è che dietro l’impressionante crescita dell’automobile cinese sta iniziando una fase molto più difficile, quella nella quale non basterà più produrre e vendere milioni di automobili ma bisognerà dimostrare di poterlo fare generando margini, pagando correttamente i fornitori, assorbendo gli investimenti e sopravvivendo senza una guerra permanente dei prezzi.
E mentre la Cina affronta questa selezione, l’Europa non può limitarsi ad aspettare che qualcuno perda perché potrebbe scoprire che i sopravvissuti saranno concorrenti molto più forti di quelli che abbiamo conosciuto fino ad oggi.
Mario Vacca
In collaborazione con: www.gazzettadellemilia.it
Foto copertina: immagine generata dall’AI